

Pour qu’un propriétaire accepte votre dossier, les assureurs exigent généralement que vos revenus nets mensuels soient au moins 2,85 à 3 fois supérieurs au montant du loyer charges comprises. C’est une règle de sécurité financière qui s’applique à la quasi-totalité des contrats de location actuels.
Le problème, c’est qu’un simple oubli de document ou un taux d’effort dépassant les 33 % peut bloquer votre accès au logement. On décortique ensemble les conditions de garantie pour loyer impayé pour un locataire afin de valider votre éligibilité et rassurer votre futur bailleur. 😉
Les conditions de la garantie loyer impayé : le socle de votre sécurité
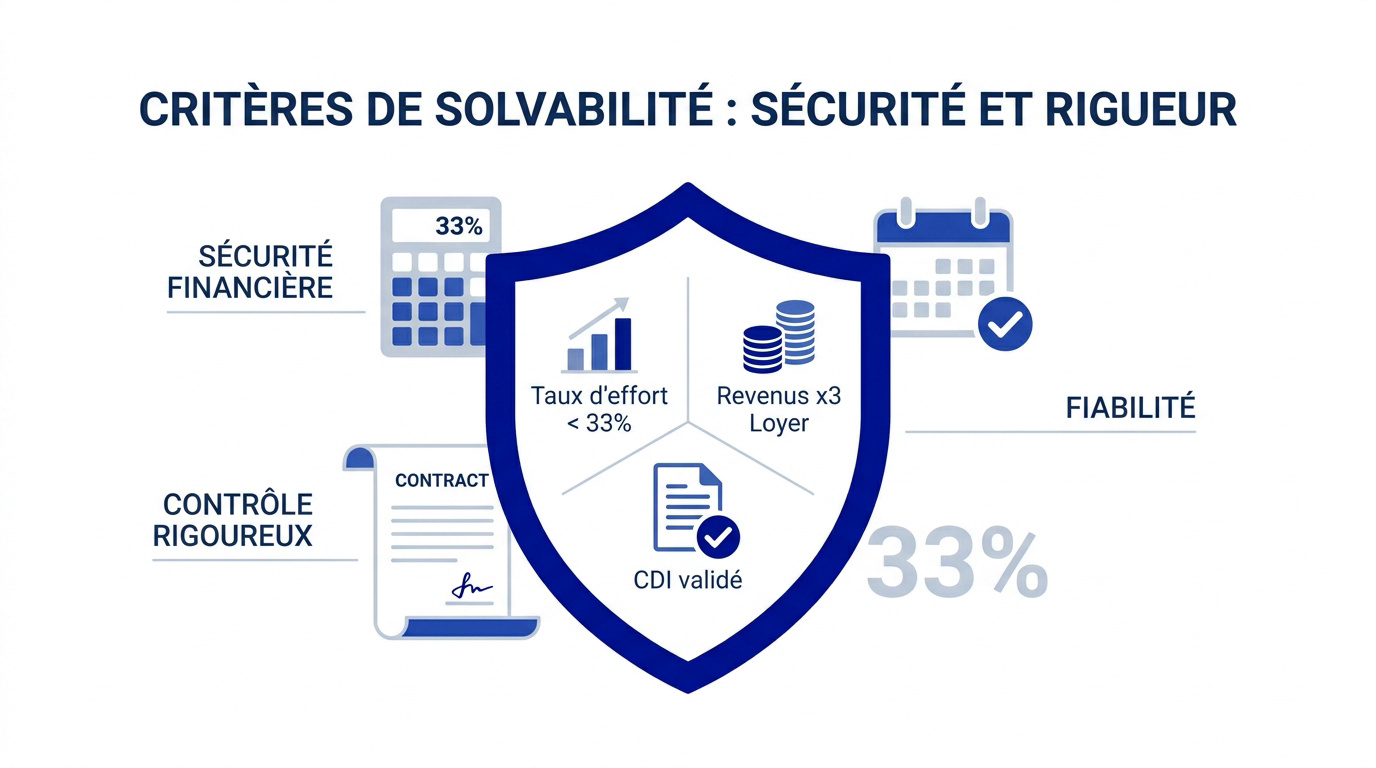
L’éligibilité GLI exige un taux d’effort maximal de 33%, des revenus nets trois fois supérieurs au loyer et un contrat CDI confirmé. Ces critères de solvabilité stricts conditionnent l’indemnisation en cas d’impayés.
Le ratio revenus/loyer mène directement au détail du calcul mathématique du taux d’effort.
Le taux d’effort : ce calcul qui décide de tout
Divisez le loyer charges comprises par les revenus nets imposables. Ce ratio détermine la capacité financière réelle du candidat. C’est la base de votre analyse.
Les assureurs refusent souvent au-delà du seuil des 33%. C’est une barrière contractuelle rigide. Elle protège le bailleur contre le risque de surendettement du locataire.
Un dossier à 35% est presque toujours rejeté. Préparez vos calculs avant de soumettre le dossier. Soyez précis pour éviter toute déconvenue immédiate.
La stabilité des revenus : pourquoi le CDI reste le roi
Le CDI est la norme absolue. L'assureur exige la fin de la période d'essai. C'est le gage d'une rentrée d'argent pérenne pour vous.
Seuls les salaires fixes comptent réellement. Les bonus sont souvent écartés. L'ancienneté professionnelle renforce considérablement la crédibilité du profil locataire face à l'assureur.
Les commissions doivent être régulières. Sans cela, l'assurance refusera de couvrir le bail. Pensez à vérifier votre sécurité financière globale.
4 profils de locataires et les documents à exiger
Mais la solvabilité ne se limite pas à un chiffre ; elle se prouve par des pièces justificatives précises selon le statut du candidat.
Salariés et fonctionnaires : les dossiers classiques
Réclamez les trois derniers bulletins de salaire. L'attestation d'employeur récente est également indispensable. Elle confirme que le salarié n'est ni en préavis, ni en procédure de licenciement.
Prévoyez ces documents pour valider le dossier :
- Dernier avis d'imposition complet.
- Pièce d'identité en cours de validité.
- Justificatif de domicile précédent.
- Contrat de travail signé.
Indépendants et retraités : prouver la pérennité
Les indépendants doivent fournir leurs deux derniers bilans comptables. La régularité du chiffre d'affaires est scrutée. C'est une analyse plus complexe que pour un salarié classique.
Les indépendants et gérants doivent fournir un extrait KBIS de moins de 3 mois. L'activité doit souvent exister depuis au moins deux ans.
Pour les retraités, les bulletins de pension remplacent les fiches de paie. C'est un profil très apprécié pour sa stabilité. Présentez également le dernier avis d'imposition pour valider le net fiscal.
Étudiants et apprentis : le cas particulier du garant
C'est l'unique cas où le cumul assurance et garant est autorisé. L'étudiant doit fournir son certificat de scolarité. Le garant, lui, doit respecter les critères de solvabilité classiques.
L'apprenti doit prouver des revenus suffisants. Son contrat d'alternance sert de base au calcul. Si le salaire est trop faible, la caution solidaire des parents devient alors indispensable pour l'assureur.
Quelles sont les conditions de garantie pour loyer impayé pour un locataire ? La réponse dépend souvent de la solidité du dossier, parfois complété par une aide à domicile pour les profils seniors.
Comment vérifier l'authenticité d'un dossier sans se tromper ?
Récolter les documents est une chose, mais s'assurer de leur véracité en est une autre pour éviter les mauvaises surprises.
La chasse aux faux documents et les risques juridiques
Utilisez le service de vérification des avis d'impôt en ligne. Comparez les montants avec les bulletins de paie. Une incohérence dans les dates est souvent un signal d'alerte.
La falsification de documents est un délit pénal. Pourtant, le bailleur est le premier lésé en cas de fraude. L'assureur peut refuser l'indemnisation si la vérification initiale a été négligée.
Soyez vigilant sur la qualité des scans fournis. Des polices de caractères différentes sur une même page trahissent souvent un montage. La vigilance est votre meilleure protection.
Les pièces interdites par la loi : ne franchissez pas la ligne
La loi encadre strictement les demandes des propriétaires. Vous ne pouvez pas demander de photo d'identité ou de relevé de compte bancaire. Ces pratiques sont passibles d'amendes administratives lourdes.
Il est strictement interdit de réclamer les pièces suivantes :
- Le dossier médical personnel.
- Le contrat de mariage ou jugement de divorce.
- L'extrait de casier judiciaire.
- Une attestation d'absence de crédit.
Respecter la vie privée est une obligation légale. Concentrez-vous uniquement sur les pièces autorisées par le décret en vigueur. Cela crédibilise votre démarche de mise en location.
Alternatives et solutions de repli pour sécuriser vos revenus
Si le dossier de votre candidat ne coche pas toutes les cases de la GLI classique, d'autres dispositifs peuvent prendre le relais.
La Garantie Visale : le joker gratuit d'Action Logement
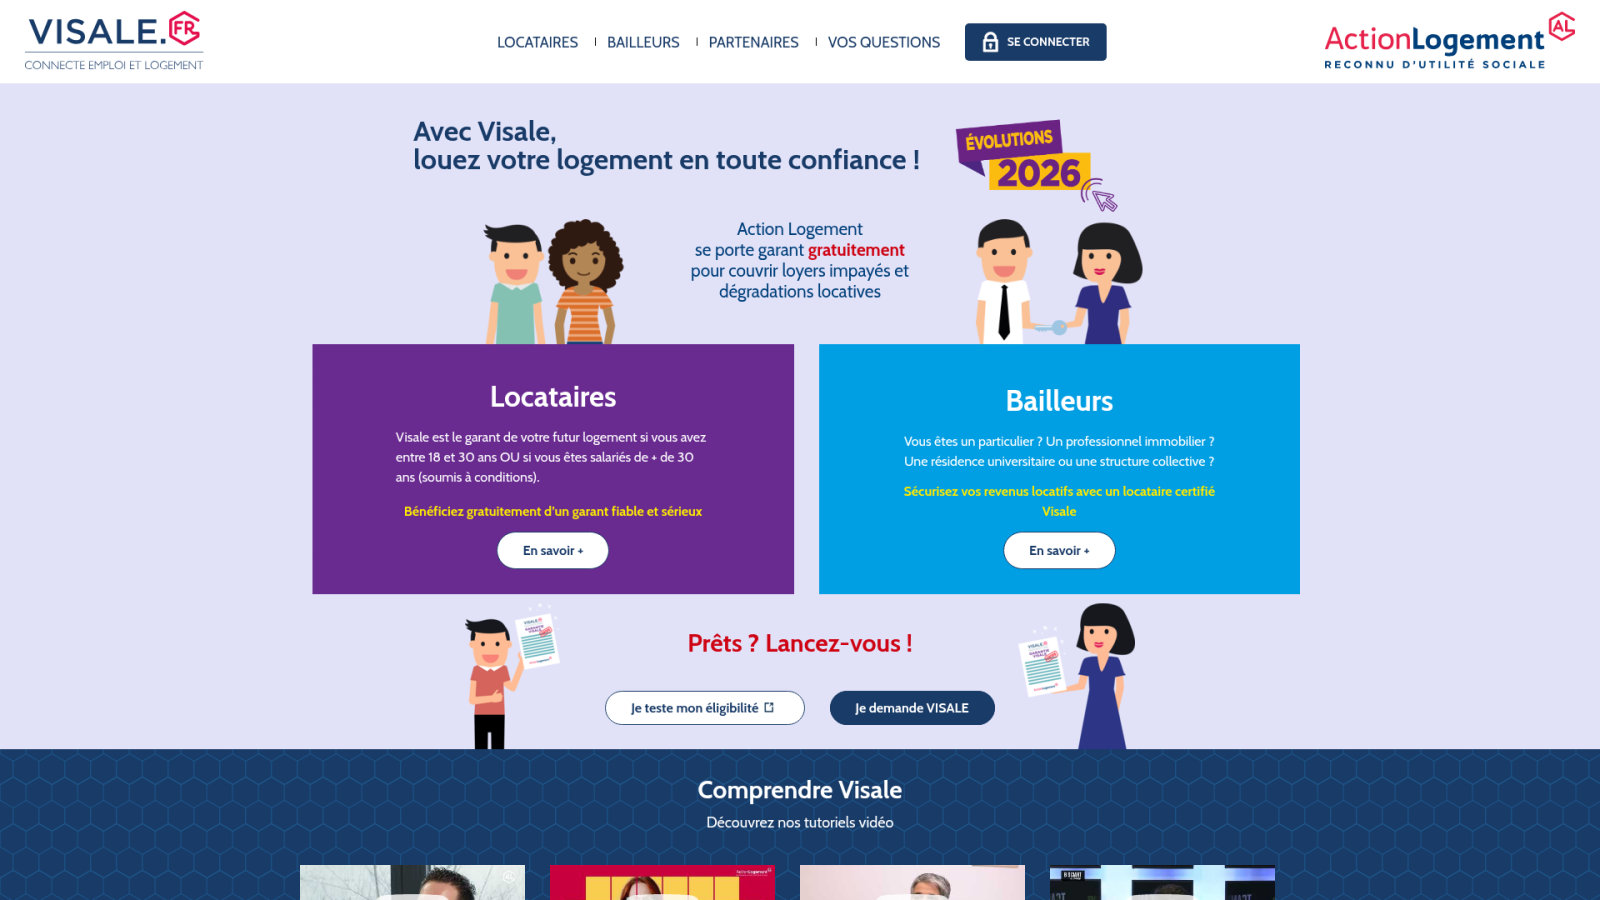
Visale est une caution publique totalement gratuite. Elle cible prioritairement les jeunes de moins de trente ans. C'est une excellente alternative pour les locataires en début de carrière.
| Critère | GLI Classique | Garantie Visale |
|---|---|---|
| Coût bailleur | 2-3% du loyer | Gratuit |
| Public cible | Salariés stables | Moins de 30 ans |
| Plafond loyer | Variable | Max 1575€ |
| Couverture | Durée du bail | 36 mois |
| Dégradations | Optionnelle | Incluse |
Attention, les plafonds de loyer sont limités avec Visale. Vérifiez que votre bien entre dans les zones géographiques couvertes. C'est une sécurité robuste malgré sa gratuité.
Caution solidaire ou garantie bancaire : les autres options
La caution bancaire consiste à bloquer plusieurs mois de loyer sur un compte. C'est une solution radicale pour les profils atypiques. Elle rassure immédiatement le propriétaire.
Rappelons qu'il est interdit de cumuler caution physique et assurance loyers impayés. Cette règle souffre d'une exception pour les étudiants. Choisissez l'une ou l'autre selon la solidité du dossier.
En fait, la caution solidaire reste la méthode la plus simple. Elle demande toutefois une vérification rigoureuse des revenus du garant. C'est souvent le dernier recours efficace.
Pour l'accompagnement des ménages, consultez le syndicat d'aide à domicile. Mais alors, quelles sont les conditions de garantie pour loyer impayé pour un locataire ? Tout repose sur la stabilité des ressources.
Pour sécuriser vos revenus, retenez que le locataire doit justifier d'un CDI stable et d'un taux d'effort sous les 33 %. Préparez vite vos justificatifs de solvabilité pour valider votre dossier d'assurance. Une gestion rigoureuse aujourd'hui vous garantit une mise en location sereine et protégée demain !


